十张图带你了解2019全球卫星导航市场现状 美国主导产业链中上游,导航终端制造呈现多元竞争
卫星导航产业已成为全球信息基础设施的重要组成部分。2019年,全球卫星导航系统(GNSS)市场持续增长,产业链各环节呈现出不同竞争格局。本文通过十张关键图表视角,梳理2019年全球卫星导航市场现状,重点分析美国在产业链中上游的主导地位以及导航终端制造环节的竞争态势。
一、全球卫星导航市场规模与增长
2019年,全球卫星导航市场规模预计超过1500亿欧元(约合1700亿美元),同比增长约7%。增长主要驱动力来自智能手机、车载导航、精准农业、无人机及物联网设备的大规模应用。从区域分布看,北美、欧洲和亚太地区占据主要份额,其中亚太地区增速最快。
二、产业链结构:中上游集中度高
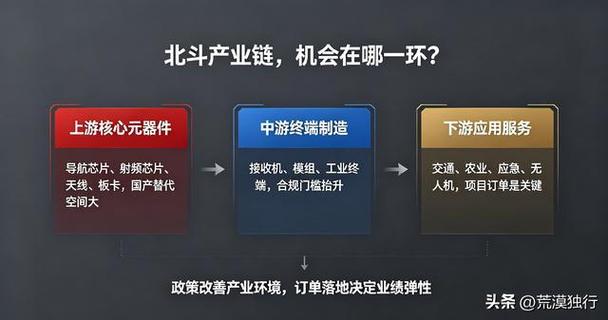
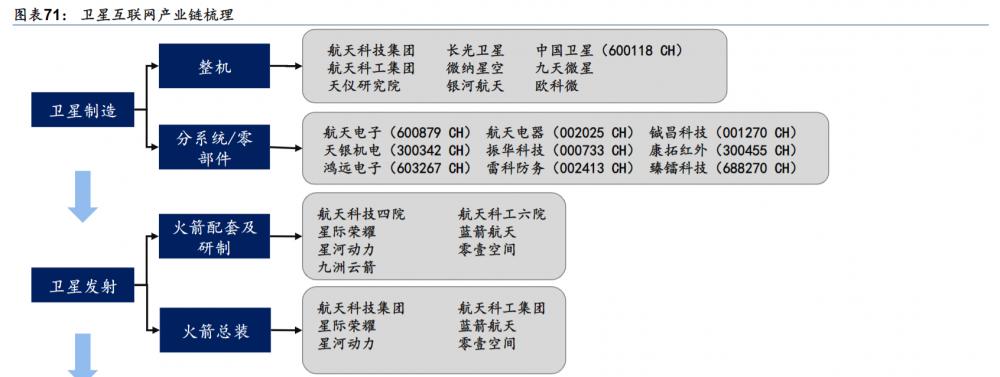
卫星导航产业链可分为上游(卫星制造、发射、地面控制系统、核心芯片与算法)、中游(终端设备制造、系统集成)和下游(应用服务与运营)。上游和中游环节技术壁垒高、资本投入大,市场集中度显著高于下游。
三、美国主导产业链中上游
1. 卫星系统与地面段:美国GPS系统在全球四大GNSS(GPS、GLONASS、Galileo、北斗)中起步最早、应用最广。截至2019年,GPS拥有31颗在轨卫星,全球用户超过60亿。美国企业主导高精度卫星制造、原子钟、地面控制段软件等关键环节。
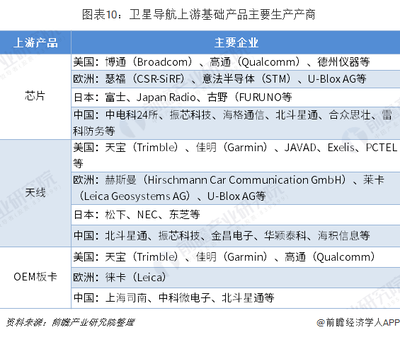
2. 核心芯片与模块:在GNSS芯片组市场,美国博通(Broadcom)、高通(Qualcomm)、瑟孚(SiRF,现被高通收购)等公司占据领先地位,尤其在多模多频高精度芯片领域。2019年,美国厂商在全球GNSS芯片市场份额超过40%。
3. 增强系统与星基服务:美国公司如Trimble、Hexagon AB(旗下Leica Geosystems)在星基增强系统(SBAS)和高精度定位服务领域占据主导,为测绘、农业、自动驾驶提供厘米级定位。
4. 研发与专利:2019年,美国机构在GNSS相关专利存量中占比约35%,尤其在信号处理、抗干扰、组合导航算法方面优势明显。
四、导航终端制造:多元竞争格局
导航终端制造位于产业链中游,包括车载导航设备、智能手机、便携式导航仪、跟踪器等。2019年,该环节呈现以下特点:
1. 智能手机集成GNSS成为主流:全球智能手机出货量约14亿部,几乎全部集成GNSS接收功能。终端品牌竞争激烈,苹果、三星、华为、小米等占据主要份额,但GNSS芯片多采购自博通、高通、u-blox等。
2. 车载导航前装市场稳定:前装车载导航系统由博世、大陆、电装、先锋等主导,2019年全球前装渗透率约40%。后装市场则呈现碎片化,中国厂商如华阳、德赛西威份额提升。
3. 专业终端市场集中:高精度测量、航空、航海等专业终端由Trimble、天宝、佳明(Garmin)、Furuno等品牌主导。佳明在户外手持导航仪市场占比超过50%。
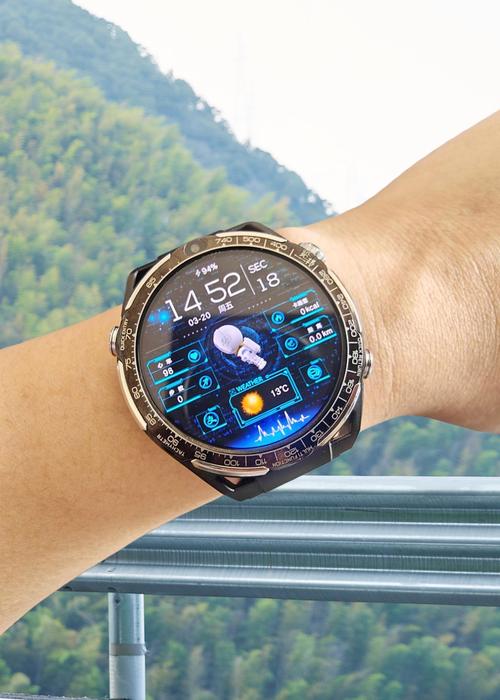
4. 可穿戴与物联网终端爆发:智能手表、儿童跟踪器、动物追踪器等低功耗GNSS终端快速增长。中国厂商如华米、出门问问、移远通信在模组和终端制造环节表现活跃。
5. 终端制造向亚太转移:尽管美国掌握核心芯片和高端终端品牌,但终端整机制造大量集中于中国、台湾地区、越南等地。2019年,中国生产了全球约70%的GNSS终端设备(包括智能手机和车载后装设备)。
五、区域竞争格局简析
- 美国:主导芯片、高端终端、增强系统服务和系统集成。
- 欧洲:凭借Galileo系统推动高精度服务,u-blox、意法半导体在芯片领域占有一席之地。
- 中国:北斗系统全球组网完成,终端制造规模庞大,但在高端芯片和核心算法上仍依赖进口。
- 日本/韩国:在车载导航和消费电子终端领域有较强品牌影响力。
六、
2019年全球卫星导航市场呈现“上游垄断、中游分散、下游繁荣”的特征。美国在产业链中上游的技术与控制力依然稳固,而导航终端制造环节则因消费电子和物联网的普及形成多元竞争。随着北斗三号全球系统建成、Galileo服务成熟,未来中上游竞争将加剧,但美国企业的先发优势和生态壁垒短期内难以撼动。对于终端制造企业而言,向高精度、低功耗、多模融合方向升级是保持竞争力的关键路径。
如若转载,请注明出处:http://www.cloud-jwbdgnss.com/product/42.html
更新时间:2026-11-01 15:23:08