预见2021 《2021年中国卫星产业全景图谱》导航终端制造篇
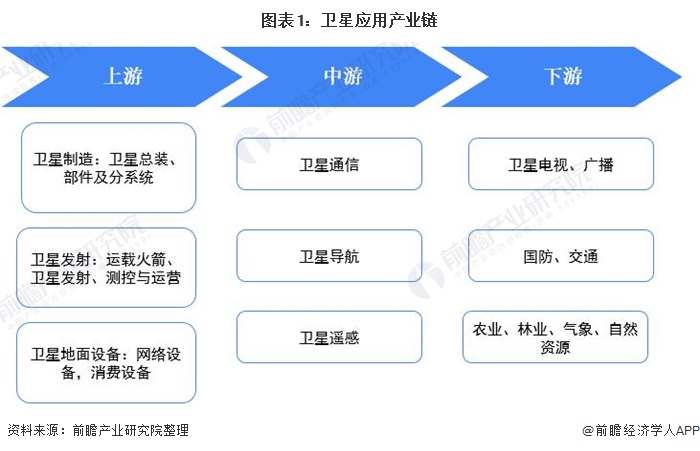
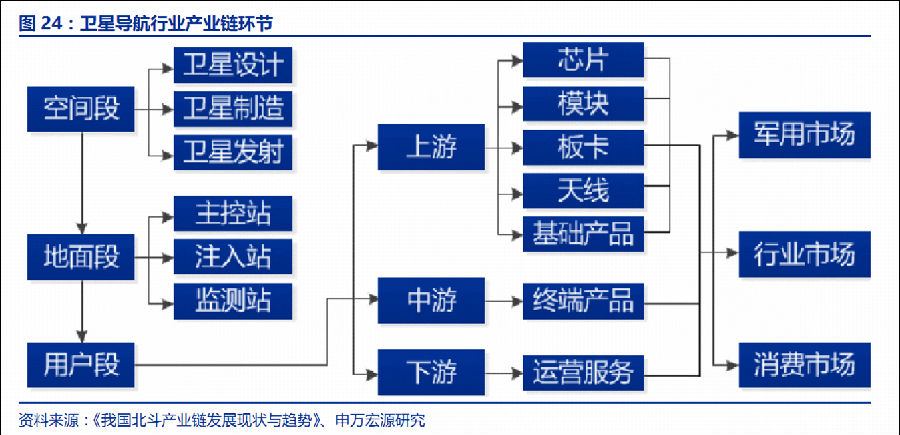
随着北斗三号全球系统建成开通,中国卫星导航产业在2021年迈入全球服务新时代。导航终端制造作为产业链核心环节,正迎来技术融合与市场扩张的关键期。本文基于《2021年中国卫星产业全景图谱》,聚焦导航终端制造领域,剖析市场规模、竞争格局与发展趋势,为产业参与者提供前瞻参考。
一、市场规模:增长强劲,北斗终端占比突破
2021年,中国卫星导航终端制造市场总体规模持续扩大。受益于智能交通、精准农业、大众消费等下游应用爆发,以及北斗全球服务能力的提升,国内导航终端(不含手机等消费电子)出货量预计超过2000万台套,产值规模达约450亿元,同比增长15%以上。其中,北斗兼容型终端占比首次超过80%,纯北斗终端在行业应用中快速铺开,大众消费领域则迎来更多基于北斗的短报文、高精度定位等特色功能终端。
从细分市场看,车载导航终端仍占主导,前装市场渗透率提升至60%以上;高精度定位终端在测绘、无人机、驾考等领域需求旺盛,市场规模增速超过20%;随着智慧城市和应急管理体系建设,手持及可穿戴终端也呈现较快增长。
二、竞争格局:国产厂商主导,市场集中度提升
国内导航终端制造市场竞争激烈,已形成以本土品牌为主导的格局。华为、中兴、华测导航、北斗星通、中海达等企业在不同细分领域占据领先地位。其中,在车载前装市场,德赛西威、华阳集团等本土供应商份额持续提升,与外资品牌展开竞争;在高精度终端领域,华测导航、中海达、南方测绘等企业凭借技术积累和行业解决方案能力,占据主要市场份额;在消费级导航设备市场,品牌集中度相对较低,但头部效应逐渐显现。
值得注意的是,随着北斗全球服务的推进,具备芯片、模块、终端一体化能力的厂商更具竞争优势,市场资源向头部企业倾斜,行业整合加速。跨界玩家如互联网企业、汽车制造商等也开始涉足导航终端领域,推动竞争生态多元化。
三、发展趋势:融合创新、高精度与智能化引领未来
展望2021年及以后,导航终端制造将呈现以下趋势:
- 北斗+融合应用深化:终端将不仅支持北斗,更与5G、物联网、卫星互联网等技术融合,实现通导一体化。低轨卫星增强、室内定位等新技术将拓展导航终端的能力边界。
- 高精度定位终端普及:随着北斗地基增强系统完善和成本下降,亚米级、厘米级高精度终端将加速向智能驾驶、无人机、共享出行等领域渗透,出货量有望实现翻倍增长。
- 智能化与集成化:终端设备趋向小型化、低功耗和智能化,结合AI算法实现场景自适应。例如,车载导航终端向智能座舱域控制器集成,手持终端增强语音交互和边缘计算能力。
- 全球化市场拓展:借助北斗全球服务能力,中国导航终端制造商将加快“出海”步伐,尤其在“一带一路”沿线国家推广行业解决方案,带动终端出口增长。
2021年是中国卫星导航产业承前启后之年,导航终端制造在政策、技术与市场需求的多重驱动下,正迈向高质量发展新阶段。企业应把握北斗全球化机遇,强化核心技术研发与生态合作,在融合创新中构筑竞争优势,迎接更广阔的市场空间。
如若转载,请注明出处:http://www.cloud-jwbdgnss.com/product/26.html
更新时间:2026-11-01 13:10:36